


Recibos verdes kiállítása a Portal das Finanças portálon
Ebben a cikkben
A recibos verdes az önálló vállalkozók által a portugál adóhatóság rendszerén keresztül kiállított adóügyi bizonylatok közkeletű neve. Az első döntés nem az, hogy melyik lehetőség tűnik a legegyszerűbbnek, hanem az, hogy a fizetés a szolgáltatással egy időben történik-e.
Mielőtt kiállítaná az első bizonylatot
Rendszeres önálló tevékenység esetén a kezdés előtt nyújtson be tevékenységkezdési bejelentést az adóhatósághoz. Ennek jelenlegi útvonala a Portal das Finanças portálon: Atividade → Submeter declarações — início, alteração e cessação. Az ato isolado a valóban alkalmi ügyletekre szolgáló külön lehetőség, és kiszámíthatóan ismétlődő munkánál nem szabad helyettesítő megoldásként kezelni.[3]
Hozzáférésre is szüksége van a Portal das Finanças portálhoz. A jelenlegi hivatalos útmutató szerint a hitelesítés Cartão de Cidadão, Chave Móvel Digital vagy a NIF és a portáljelszó segítségével lehetséges.[2]
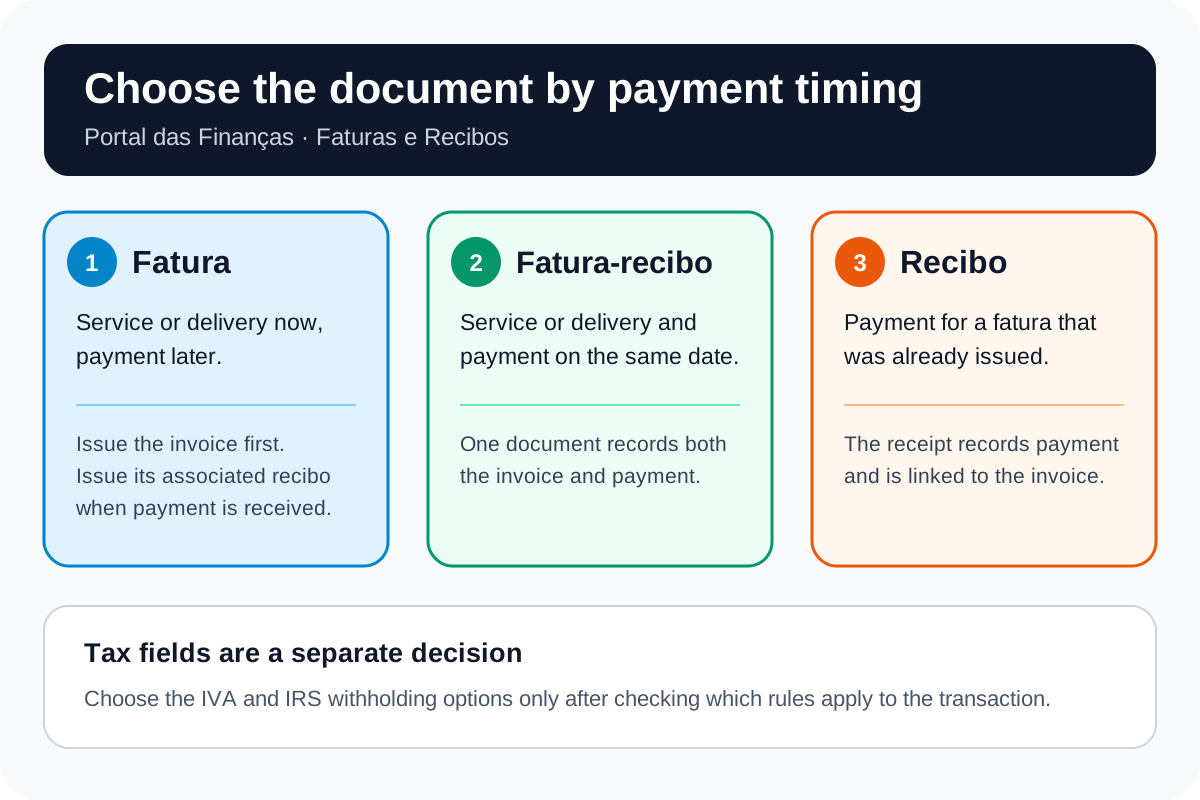
Fatura, recibo vagy fatura-recibo?
- Fatura: akkor használja, ha a szolgáltatást most nyújtja, a fizetés pedig később érkezik. Amikor a fizetés egészét vagy egy részét megkapja, állítsa ki a hozzá tartozó recibo bizonylatot.
- Recibo: akkor használja, ha az ügyfél egy már kiállított faturát fizet ki. A fizetést rögzíti, és az adott faturához kapcsolódik.
- Fatura-recibo: akkor használja, ha a szolgáltatás és a fizetés egy időben történik. Egyetlen bizonylat rögzíti a számlát és a nyugtát is.
Ezek a megkülönböztetések közvetlenül az adóhatóság jelenlegi Fatura e recibo oldaláról és szolgáltatási útmutatójából származnak.[1][2]
A számlázás határideje
Főszabály szerint a számlát a szolgáltatás nyújtását követő ötödik munkanapig állítsa ki. Ha az ügyfél a szokásos számlázási határidő előtt fizet, a számlát az előlegfizetés napján állítsa ki.[1]
Lépésről lépésre a Portal das Finanças portálon
- Jelentkezzen be Cartão de Cidadão, Chave Móvel Digital vagy NIF és portáljelszó segítségével.[2]
- Keressen rá a Faturas e Recibos szolgáltatásra, és válassza az Aceder lehetőséget, vagy használja a Serviços Tributários → Serviços → Faturas e Recibos útvonalat.[2]
- Nyissa meg az Emitir menüpontot. Válassza a Fatura ou Fatura-Recibo lehetőséget, vagy egy már kiállított, kifizetetlen faturához a Recibo lehetőséget.[2]
- Adja meg az ügylet dátumát, és válassza ki a szolgáltatásra vonatkozó CAE/CIRS-tevékenységet.[2]
- Adja meg az ügyfél adatait. Külföldi ügyfélnél az ATGO jelenlegi útmutatója a külföldi adóazonosítót, a nevet és az országot kéri; a címet opcionálisként írja le.[8]
- Válassza ki a kiállítás okát, és írja le a szolgáltatást. A leírás kötelező, és azonosítania kell a nyújtott szolgáltatást.[2]
- Az áfa- és IRS-mezőket csak azután töltse ki, hogy ellenőrizte a tevékenységére, az ügyfelére és az ügyletre vonatkozó szabályokat.
- Ellenőrizze az adatokat, és válassza az Emitir lehetőséget. A már kiállított bizonylatok áttekintéséhez használja ugyanebben a szolgáltatásban a Consultar funkciót.[2]
Áfa: mit jelent – és mit nem – a 15 000 eurós értékhatár?
A portugál áfatörvénykönyv 53. cikke jelenleg 15 000 eurós éves belföldi árbevételi értékhatárt állapít meg. A Portugáliában letelepedett vagy lakóhellyel rendelkező személynél a mentességhez az is szükséges, hogy az 53. cikk további feltételei teljesüljenek, ideértve az exportügyletekre vagy az azokhoz kapcsolódó tevékenységekre vonatkozó korlátozást is. A kezdés évében a naptári év hátralévő részére vonatkozó becslést kell alapul venni.[3][4]
Ha az 53. cikk alkalmazandó, a számlát áfa nélkül állítják ki, és azon az „IVA – regime de isenção” szöveg szerepel.[1] A helyes mezőt azonban nem önmagában az árbevétel határozza meg:
- egy tevékenység más mentesség alá is eshet, ideértve a 9. cikk szerintit is;
- alkalmazandó lehet az általános áfarendszer;
- határon átnyúló szolgáltatásoknál ellenőrizni kell a teljesítési helyet a 6. cikk és az abban foglalt kivételek alapján.[7]
Az AT tevékenységkezdésről szóló jelenlegi útmutatója két értékhatár-átlépési esetet is megkülönböztet. Ha az előző évi árbevétel meghaladta a 15 000 eurót, de nem haladta meg a 18 750 eurót, az általános rendszer a szükséges változásbejelentés után a következő év január 1-jén kezdődik. Ha az árbevétel a folyó évben meghaladja a 18 750 eurót, az áfakötelezettség azzal a számlával kezdődik, amellyel ezt az összeget túllépik, a változásbejelentést pedig 15 munkanapon belül kell megtenni.[3] Mielőtt bármelyik összegre hagyatkozna, ellenőrizze a hatályos szabályt.
IRS-forrásadó: mentesség választása előtt ellenőrizze a jogosultságot
Az IRS-törvénykönyv 101-B. cikke szerinti, választható forrásadó-mentesség az 53. cikk szerinti értékhatár – jelenleg 15 000 euró – alatti várható, jogosult B kategóriás jövedelemre vonatkozik. Nem alkalmazható, ha az előző év vonatkozó jövedelme elérte vagy meghaladta az értékhatárt, nem terjed ki a szerződések közvetítéséért járó jutalékokra, és a határ elérését követő hónapban megszűnik.[5]
A jelenlegi szolgáltatási útmutató szerint az IRS-forrásadó mezője akkor releváns, ha az ügyfél szervezett könyvvitelt vezet vagy köteles vezetni, és a jövedelem szolgáltatásnyújtásból származik.[2] A kulcsok a tevékenységtől és a jövedelem típusától függenek.[6] Ha bizonytalan, a kiállítás előtt tisztázza a kezelést, ahelyett hogy pusztán az árbevétel alapján választana a legördülő listából.
Külföldi ügyfelek
Külföldi ügyfélnél adja meg a külföldi adóazonosítót, a nevet és az országot. Az ATGO jelenlegi útmutatója a címet opcionálisnak tekinti.[8] Ezzel az ügyfelet azonosítja; az adóügyi kezelést azonban nem dönti el. Az áfa szerinti teljesítési hely olyan tényezőktől függ, mint az, hogy az ügylet B2B vagy B2C, hol van az ügyfél letelepedési helye, és milyen típusú a szolgáltatás.[7]
A kiadások ellenőrzése külön e-Fatura-feladat
Ez az útmutató az ügyfeleinek kiállított bizonylatokról szól. Ha az Önnek kiállított számlákat szeretné ellenőrizni, egy magán- vagy szakmai kiadást besorolni, vagy egy hiányzó beszerzési tételt rögzíteni az IRS-folyamathoz, olvassa el az e-Fatura-számlák ellenőrzéséről szóló útmutatónkat.
A Segurança Social külön kötelezettség
A dokumentumok kiállítása és az adómezők csak az Autoridade Tributária oldalát jelentik. A járulékok, a negyedéves jövedelembevallás és a mentességek a Segurança Socialhoz tartoznak — lásd a társadalombiztosítási útmutatónkat a recibos verdeshez.
Hiba javítása
Az adóhatóság 2026. júliusi utasítása elkülöníti az adóértéket érintő javításokat a formai hibáktól:[9]
- ha az adóalap vagy az áfa változik, állítsa ki a megfelelő jóváírási vagy terhelési értesítőt, és hivatkozzon az eredeti számlára;
- olyan formai hiba esetén, mint a NIF, a cím vagy a leírás hibája, amely nem változtat az adóalapon vagy az áfán, érvénytelenítse a hibás számlát, és állítson ki egy javítottat az eredeti ügyleti dátum megtartásával;
- a jóváírási értesítő nem általános módja egy számla érvénytelenítésének.
Ha az áfabevallást már benyújtották, a javítás további lépéseket vonhat maga után. Az esetet egyeztesse okleveles könyvelővel.
Az éves bevallással kapcsolatos segítségért tekintse meg az E-Residence portugáliai éves adóbevallási szolgáltatását.
Gyakran ismételt kérdések
Be kell jelentenem a tevékenység megkezdését, mielőtt recibos verdes bizonylatot állítok ki?
Rendszeres önálló tevékenység esetén igen. A kezdés előtt nyújtson be tevékenységkezdési bejelentést az adóhatósághoz. Az ato isolado a valóban alkalmi ügyletekre szolgáló külön lehetőség, kiszámíthatóan ismétlődő munkánál nem használható helyette.[3]
Faturát, recibót vagy fatura-recibót állítsak ki?
Faturát akkor használjon, ha a szolgáltatás és a fizetés időpontja nem esik egybe, majd a fizetés beérkezésekor állítsa ki a hozzá tartozó recibót. Fatura-recibót akkor használjon, ha a szolgáltatás és a fizetés egybeesik. A bizonylatot az időzítés határozza meg – nem a kényelem.[1][2]
Mi a számla kiállításának határideje?
Főszabály szerint a szolgáltatás nyújtását követő ötödik munkanapig állítsa ki. Ha az ügyfél előre fizet, a számlát az előlegfizetés napján állítsa ki.[1]
A 15 000 euró alatti árbevétel mindig azt jelenti, hogy nem kell áfát felszámítanom?
Nem. A 15 000 euró az áfatörvénykönyv 53. cikke szerinti jelenlegi belföldi árbevételi értékhatár, de a mentességnek más feltételei is vannak. Alkalmazandó lehet egy másik mentesség, az általános rendszer vagy a határon átnyúló teljesítési helyre vonatkozó szabályok, ezért az áfamezőt ne pusztán az árbevétel alapján válassza ki.[1][3][4][7]
Mikor kérhetem, hogy ne vonjanak le IRS-forrásadót?
A jogosult B kategóriás jövedelemnél a 101-B. cikk szerinti mentesség választható, ha a várható éves jövedelem az 53. cikk szerinti értékhatár – jelenleg 15 000 euró – alatt marad, és az előző évre vonatkozó feltétel is teljesül. Egyes jutalékokra nem vonatkozik, és a határ elérését követő hónapban megszűnik. A kifizető és a jövedelem típusa is számít.[2][5][6]
Kiállíthatok recibo verde bizonylatot külföldi ügyfélnek?
Igen. Az ATGO jelenlegi útmutatója a külföldi adóazonosítót, a nevet és az országot kéri, a címet pedig opcionálisként írja le. Önmagában a külföldi cím nem határozza meg az áfa- vagy a forrásadó-kezelést.[7][8]
Hogyan javíthatok ki egy már kiállított bizonylatot?
Ha az adóalap vagy az áfa változik, állítsa ki az eredeti számlára hivatkozó megfelelő jóváírási vagy terhelési értesítőt. Formai hiba – például a NIF, a cím vagy a leírás hibája – esetén érvénytelenítse a hibás számlát, és állítson ki egy javítottat. A jóváírási értesítő nem általános eszköz a számlák érvénytelenítésére.[9]
Hivatalos források
[1] Autoridade Tributária — Fatura e recibo
[2] Autoridade Tributária — Faturas e Recibos: szolgáltatási útmutató (PDF)
[3] Autoridade Tributária — Önálló tevékenység megkezdése: IRS- és áfaútmutató (PDF)
[4] Portugál áfatörvénykönyv — 53. cikk
[5] Portugál IRS-törvénykönyv — 101-B. cikk
[6] Portugál IRS-törvénykönyv — 101. cikk
[7] Portugál áfatörvénykönyv — 6. cikk
[8] Autoridade Tributária — ATGO felhasználói útmutató (PDF)
[9] Autoridade Tributária — Számlajavítási eljárások, 25120/2026. számú körlevél (PDF)